Bon de commande et CGV VTC : résoudre les contradictions avant la première prestation
Le client joint ses conditions d’achat à votre devis. Construisez une table des écarts pour régler prix, annulation et paiement avant l’exécution.
La direction d’une société VTC
Demande de contactCentre de ressources
Diriger une société VTC : contrats, responsabilités, trésorerie, équipes et clients professionnels, avec des décisions documentées et contrôlables.
Dernières publications
57 contenus disponibles

Le client joint ses conditions d’achat à votre devis. Construisez une table des écarts pour régler prix, annulation et paiement avant l’exécution.

Le contact qui réserve ne peut pas toujours signer le contrat. Organisez la vérification du signataire sans transformer chaque course en enquête disproportionnée.

Une procédure de direction pour modifier les coordonnées d’un fournisseur : contrôle indépendant, validation distincte et preuve avant le paiement.

Un rétroplanning pour distinguer établissement, approbation, affectation du résultat et dépôt des comptes, avec rôles, preuves et alertes de régularisation.

Une méthode de gouvernance pour recalculer propriété et contrôle, déposer la modification au guichet unique et vérifier le résultat au registre.

Un comité de renouvellement pour rapprocher marge encaissée, niveau de service, paiement, concentration et capacité avant de renégocier ou sortir d’un contrat.

Une méthode RH pour dater la connaissance des faits, protéger la sécurité, conduire une enquête loyale et décider d’une sanction proportionnée avec des preuves vérifiables.

Une méthode pour céder un véhicule inscrit à l’actif, rapprocher prix, valeur nette et paiement, puis faire valider TVA et fiscalité avant la clôture.

Un rétroplanning de direction pour suivre le seuil d’effectif, informer les salariés, organiser le scrutin du CSE et conserver les preuves utiles.

Une méthode de direction pour qualifier une violation de données, attribuer les rôles, décider d’une notification et documenter chaque étape sans confondre urgence et improvisation.

Organisez les premières heures après l’accident d’un chauffeur salarié : déclaration, réserves motivées, paie, preuve et prévention, sans décider à la place de la caisse.

Organisez les tests de réception, le choix d’une plateforme agréée et la préparation des flux d’émission sans confondre calendrier légal et projet informatique.

Cadrez la signature électronique des contrats VTC selon le risque, les pouvoirs du signataire et la preuve à conserver, sans confondre outil et sécurité juridique.

Après la signature, transformez les engagements du contrat grand compte en critères de recette, responsables, preuves et décision de démarrage.

Construire une prime variable de chauffeur avec objectifs connus, réalisables et vérifiables, sans récompenser vitesse, fatigue ou prise de risque.

Un processus de cut-off pour rattacher charges et produits à la bonne période, attribuer les validations et remettre un dossier explicable à l’expert-comptable.

Une méthode de direction pour repérer les conventions sensibles d’une SAS VTC, qualifier leur régime, réunir les preuves et organiser la décision sociale.

Préparer une revue stratégique annuelle VTC avec des chiffres prouvés, une compétence vérifiée et des décisions suivies.

Qualifier le site, attribuer chaque responsabilité et réunir les preuves avant l’ouverture d’un établissement secondaire VTC.

Un chiffre d’affaires historique ne prouve pas qu’un portefeuille VTC suivra son acquéreur. Auditez séparément contrats, données personnelles, droits de prospection, marge et concentration avant de fixer le prix.

Un départ ne se résume pas à supprimer un compte. Transférez les actifs, conservez la preuve utile, révoquez sessions et secrets, puis testez la continuité avec un administrateur indépendant.

Une panne ne doit produire ni course perdue, ni facture en double, ni fichier clients exposé. Cartographiez les dépendances, préparez un mode dégradé minimal et testez une reprise réconciliée.

Définir le risque avant de souscrire une assurance homme-clé dans une société VTC : dépendance, perte d’exploitation et ce que le contrat couvre vraiment.

Absence, panne ou non-conformité : qualifier le fait, sécuriser le passager, vérifier une relève conforme, préserver les preuves puis choisir le remède contractuel adapté.

Séparer les règles durables des commandes fermes, puis relier capacité, prix, réservation, preuve de service et facture : une méthode exploitable pour les clients entreprises.

Un avoir ne remplace ni la facture ni le dossier de course. Identifiez l'erreur ou la remise, référencez la pièce initiale, détaillez HT et TVA, transmettez au client et rapprochez comptabilité, paiement et litige.
Avant toute relance, rendez la créance certaine, liquide et exigible. Puis utilisez une séquence datée, appliquez les pénalités prévues et choisissez médiation ou recouvrement sur un dossier complet.
Un paiement personnel pour la société ne se rembourse pas sur un simple total mensuel. Distinguez frais réels, kilométrage, avance et dépense privée, puis contrôlez TVA et non-cumul.

Suivre une course, protéger un véhicule ou mesurer le temps ne répondent pas aux mêmes règles. Voici comment limiter la géolocalisation, informer les salariés et contrôler le prestataire.

Interdiction routière, organisation du travail et discipline ne suivent pas la même procédure. Méthode pour rédiger, diffuser et tester une consigne réellement praticable.

Vérifier le permis des chauffeurs sans enfreindre le RGPD : qui contrôle, à quelle fréquence, quels justificatifs conserver et que faire en cas de suspension.

Suivre les visites médicales des chauffeurs sans collecter le diagnostic : ce que l’employeur doit savoir, organiser et ne jamais demander.

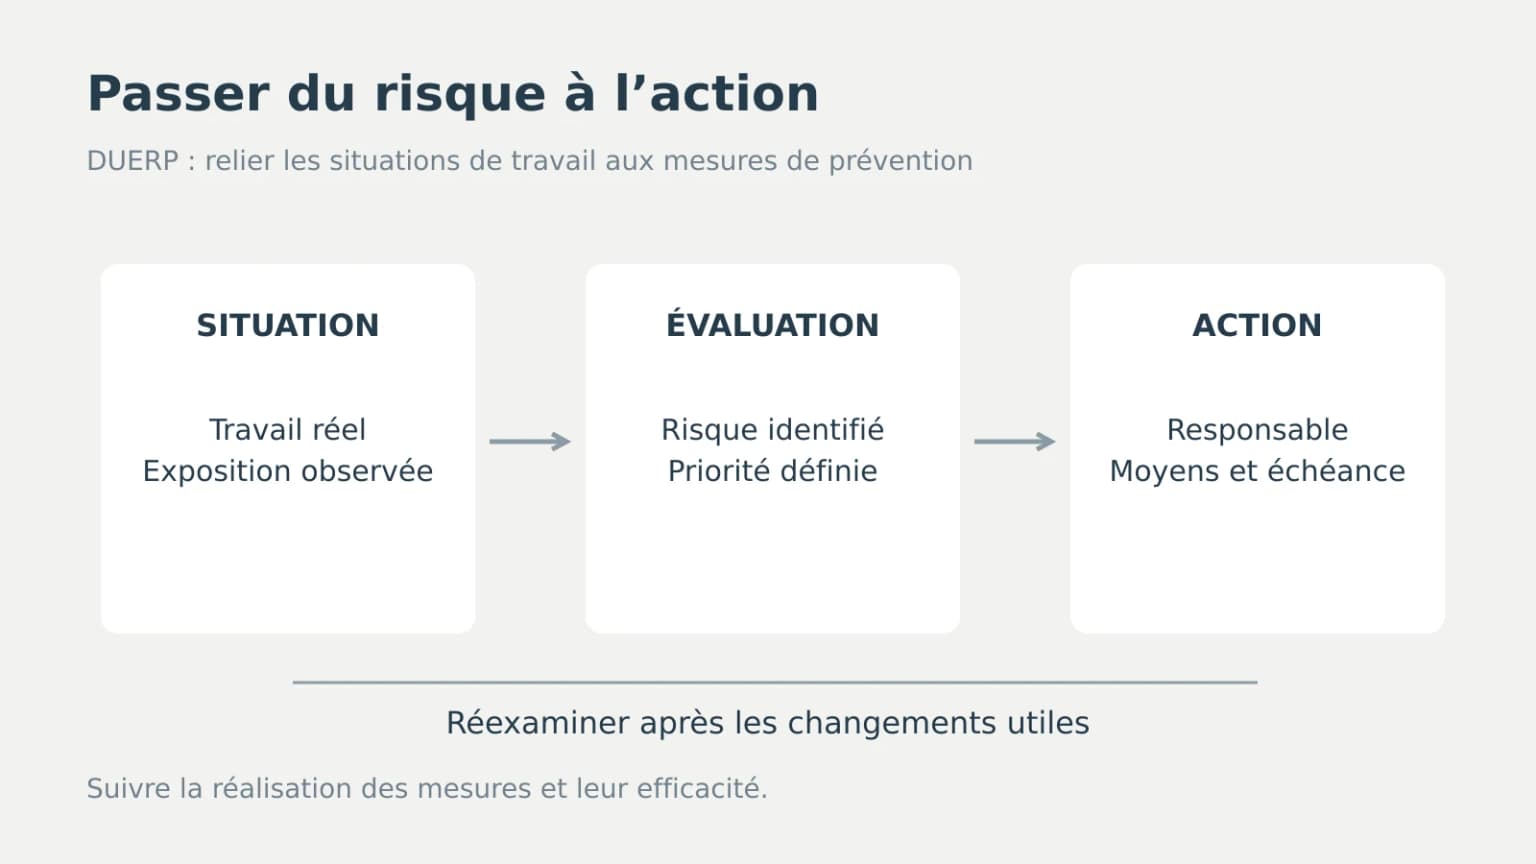
Le DUERP n’est pas un classeur à remplir : c’est le point de départ d’un plan de prévention. Méthode pour passer au plan d’action.

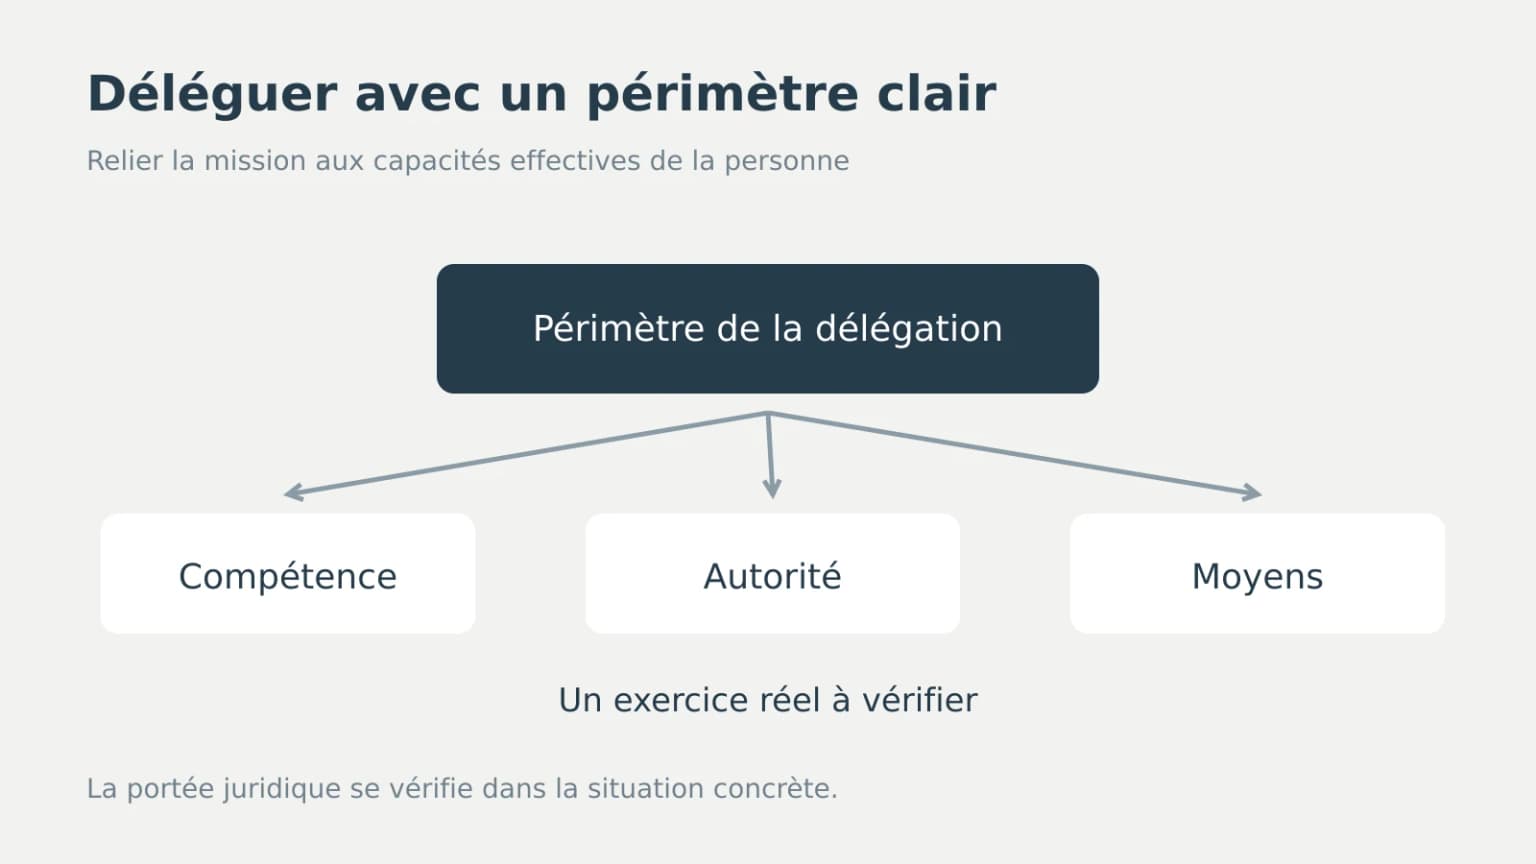
Organisez une délégation de pouvoir dans une flotte VTC en alignant son périmètre, les moyens réellement confiés et les contrôles documentés.

Siège, domiciliation et lieu d'exploitation d'une société VTC doivent correspondre aux statuts, au registre national des entreprises et aux contrats.

Formalisez les avances personnelles à une société VTC avec une convention, une décision sociale, des preuves bancaires et un contrôle préalable de chaque remboursement.

En SASU VTC, les choix du président qui engagent la société doivent être consignés : objet, fondement, date et pièces associées, pour rester opposables.

Le plan stratégique à trois ans d'une société VTC commence par nommer ce que l'entreprise ne fera pas, pour concentrer parc, chauffeurs et trésorerie.

Douze indicateurs mensuels pour piloter une société VTC : revenus, marge, parc, chauffeurs, trésorerie et conformité, chacun relié à un responsable et une pièce.

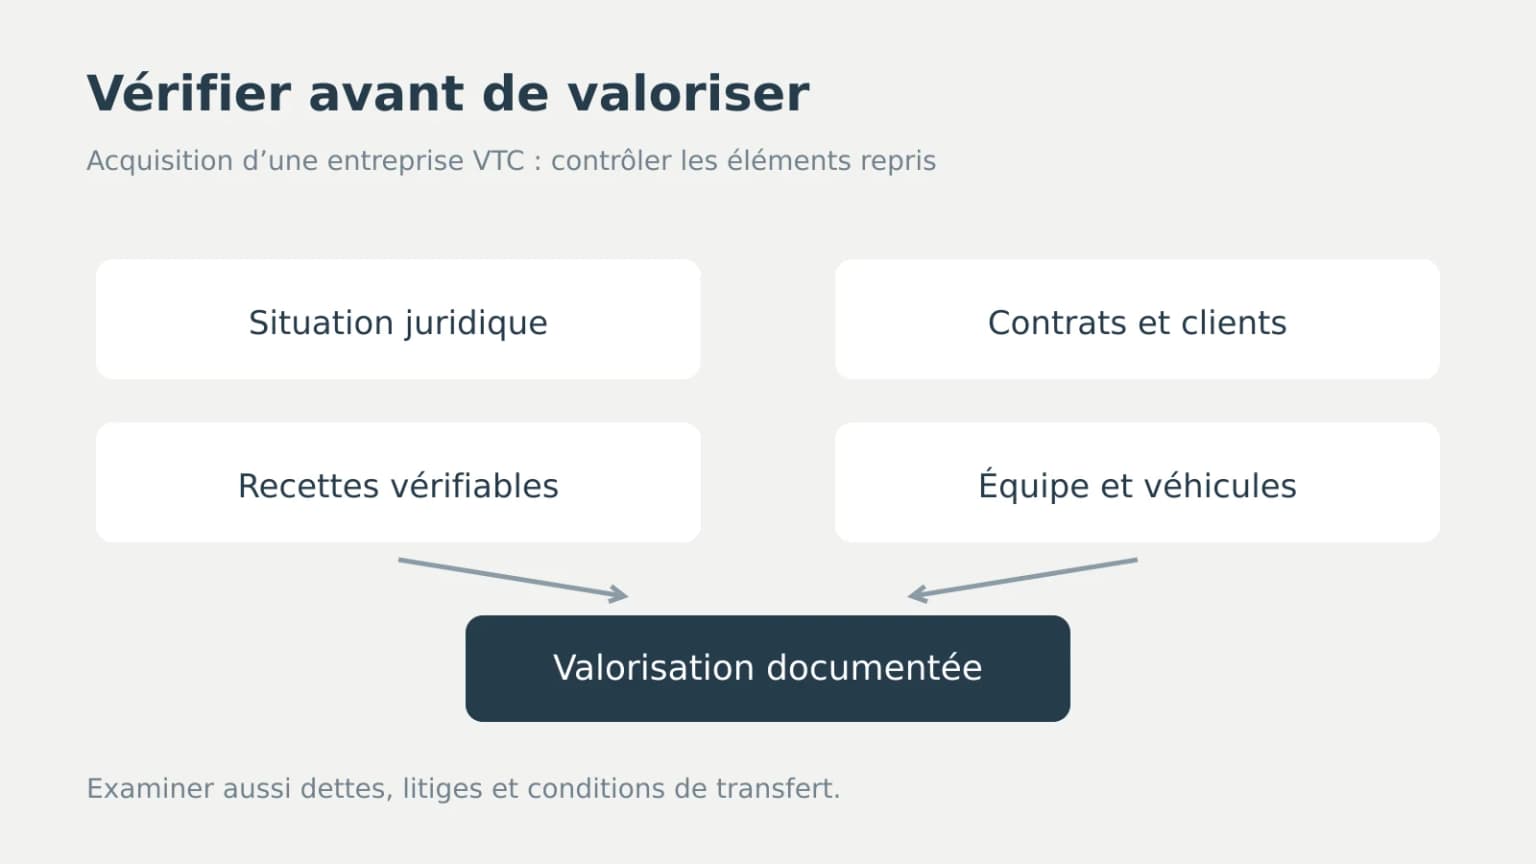
Avant de valoriser une petite société VTC, vérifiez les autorisations, les contrats, le parc, les chauffeurs et les dettes : les faits d'abord, le prix ensuite.

Ouvrir une agence dans une seconde ville demande de qualifier l'implantation, d'accomplir les formalités et de nommer les responsables locaux.

Construire une offre grands comptes avec niveaux de service demande de distinguer par écrit engagement de moyens, de résultat et exclusions.

Répondre à un appel d'offres de mobilité exige de lire le cahier des charges, de réunir les justificatifs et de ne promettre que ce qui est tenable.

Gérer un incident client en flotte VTC exige de qualifier les faits, de répartir clairement les responsabilités et de tracer chaque décision prise.

Évaluer la performance des chauffeurs sans récompenser la vitesse ni inciter à une conduite risquée protège à la fois la sécurité et l'entreprise.

Intégrer un chauffeur dans une flotte VTC exige un dossier complet, des habilitations limitées et un état des lieux du véhicule avant la première course.
Construire un planning de chauffeurs qui respecte temps de travail, temps de conduite et repos protège la sécurité des salariés et l'entreprise.

Faire appel à des conducteurs partenaires impose de vérifier leur indépendance réelle, pièces et contrat à l'appui, pour éviter le risque de requalification.
Embaucher un chauffeur salarié exige de définir précisément le poste et de chiffrer le coût complet, charges comprises, avant même de publier l'offre.
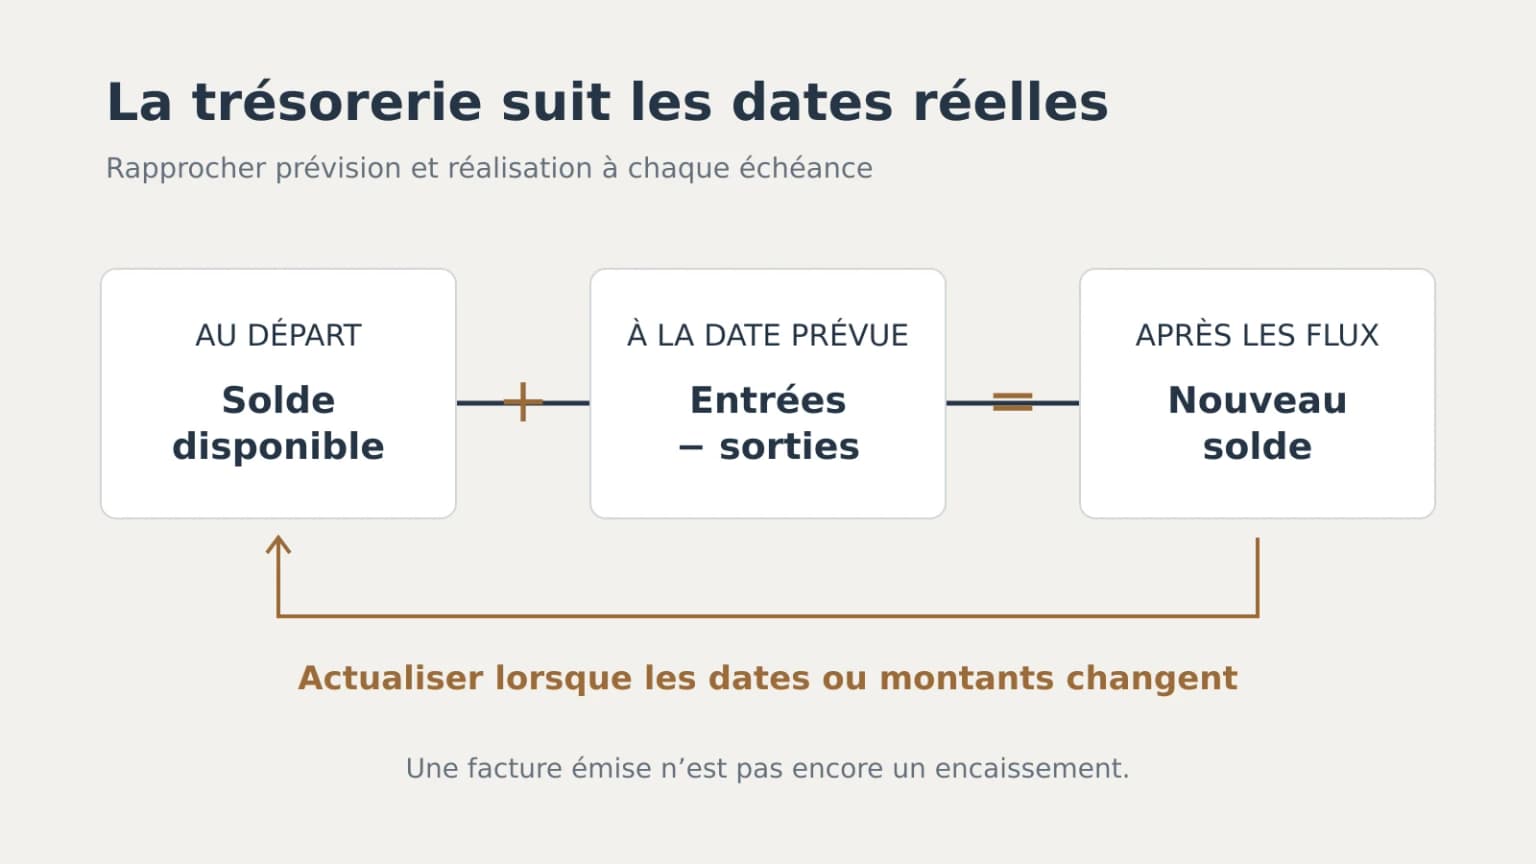
Construire un plan de trésorerie VTC à partir des dates d’encaissement et de décaissement, puis agir avant que le solde ne devienne critique.

Une clôture TVA fondée sur les factures, encaissements, frais de plateforme et contrôles de cohérence, à adapter au régime de l’entreprise.

Une clôture mensuelle organisée par responsabilités, preuves et écarts pour piloter la société VTC avant la remise au comptable.

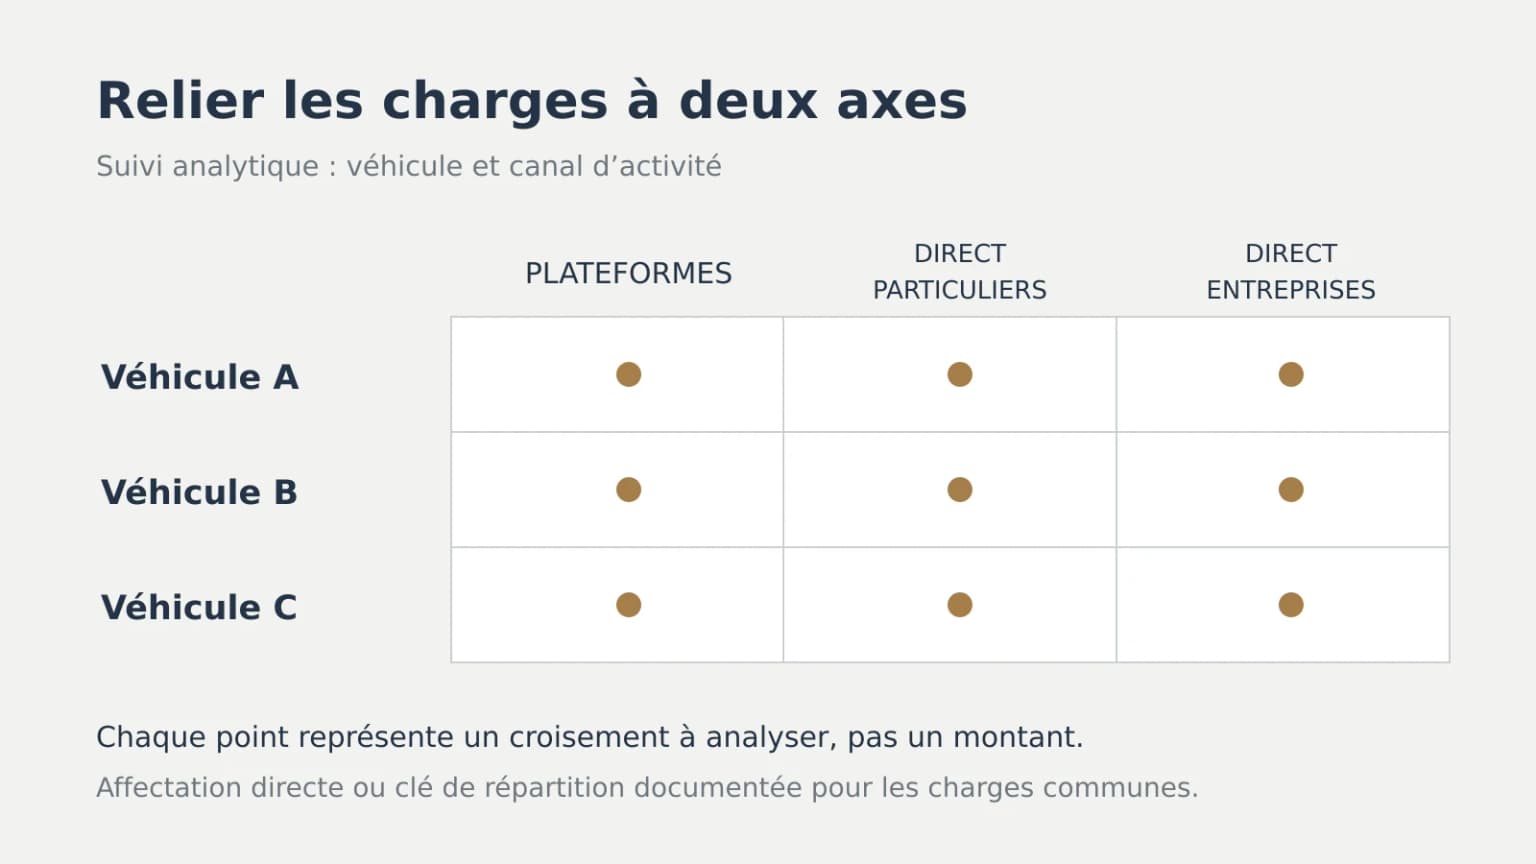
Suivre les charges par véhicule et par canal rend la comptabilité capable de dire quel véhicule est rentable et quel canal mérite le temps qu'on lui consacre.

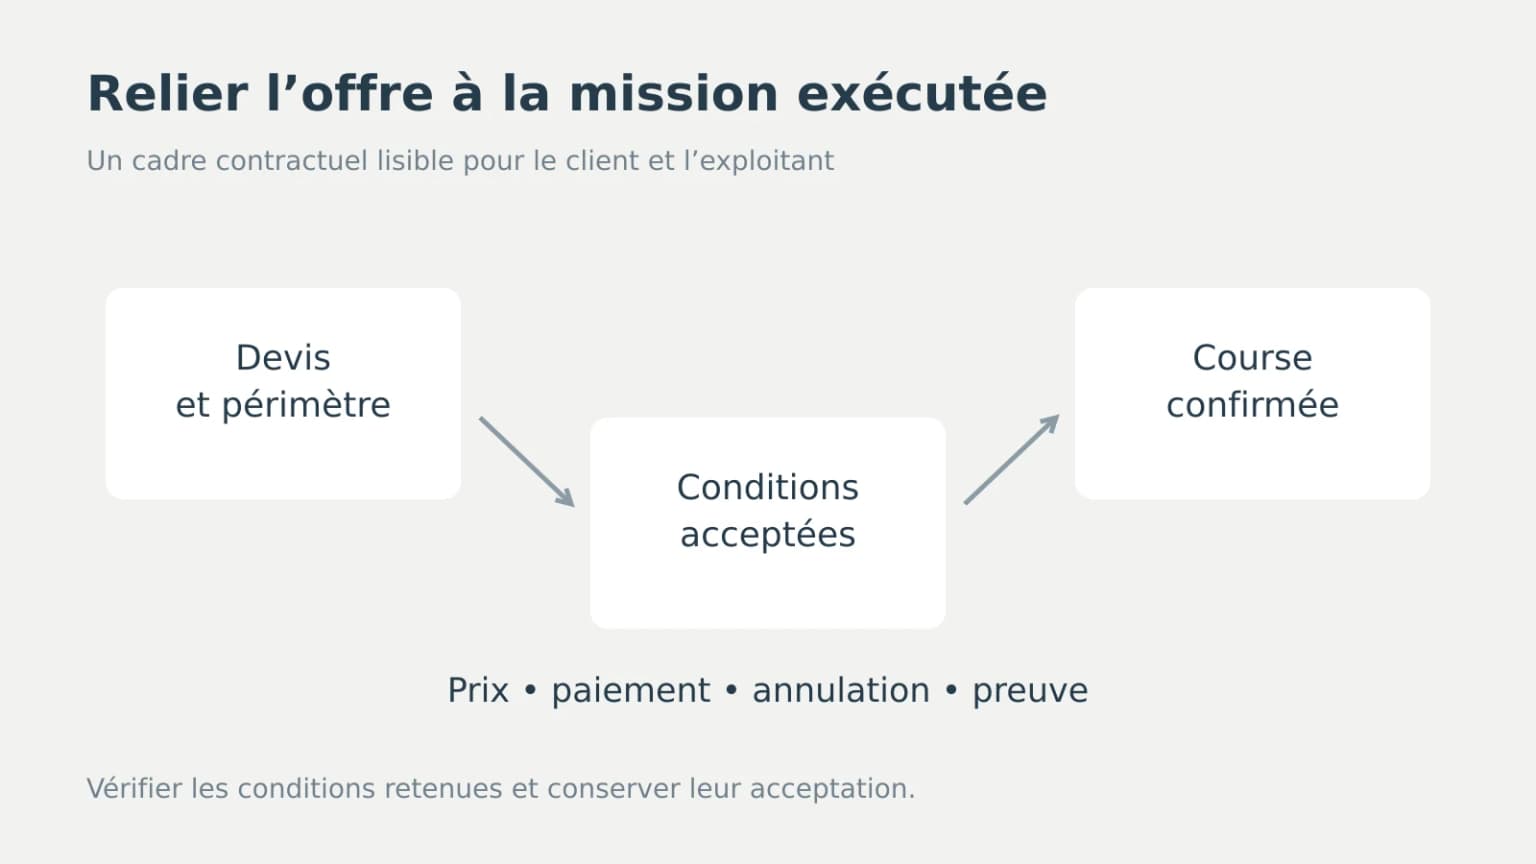
Annulation, attente, paiement, preuve de la course : des conditions de réservation écrites et acceptées sécurisent les ventes directes d'une société VTC.

Rémunération, dividendes et trésorerie sont trois flux distincts dans une SASU. Les confondre fragilise la gestion et expose à une requalification.

Un objet social trop étroit oblige à modifier les statuts dès qu'une activité nouvelle apparaît ; trop vague, il n'informe personne. Couvrir l'activité réelle.

Avant de rédiger les statuts d'une société VTC, tranchez la forme sociale, l'objet, le sort du véhicule et la gouvernance : chaque choix a une conséquence.