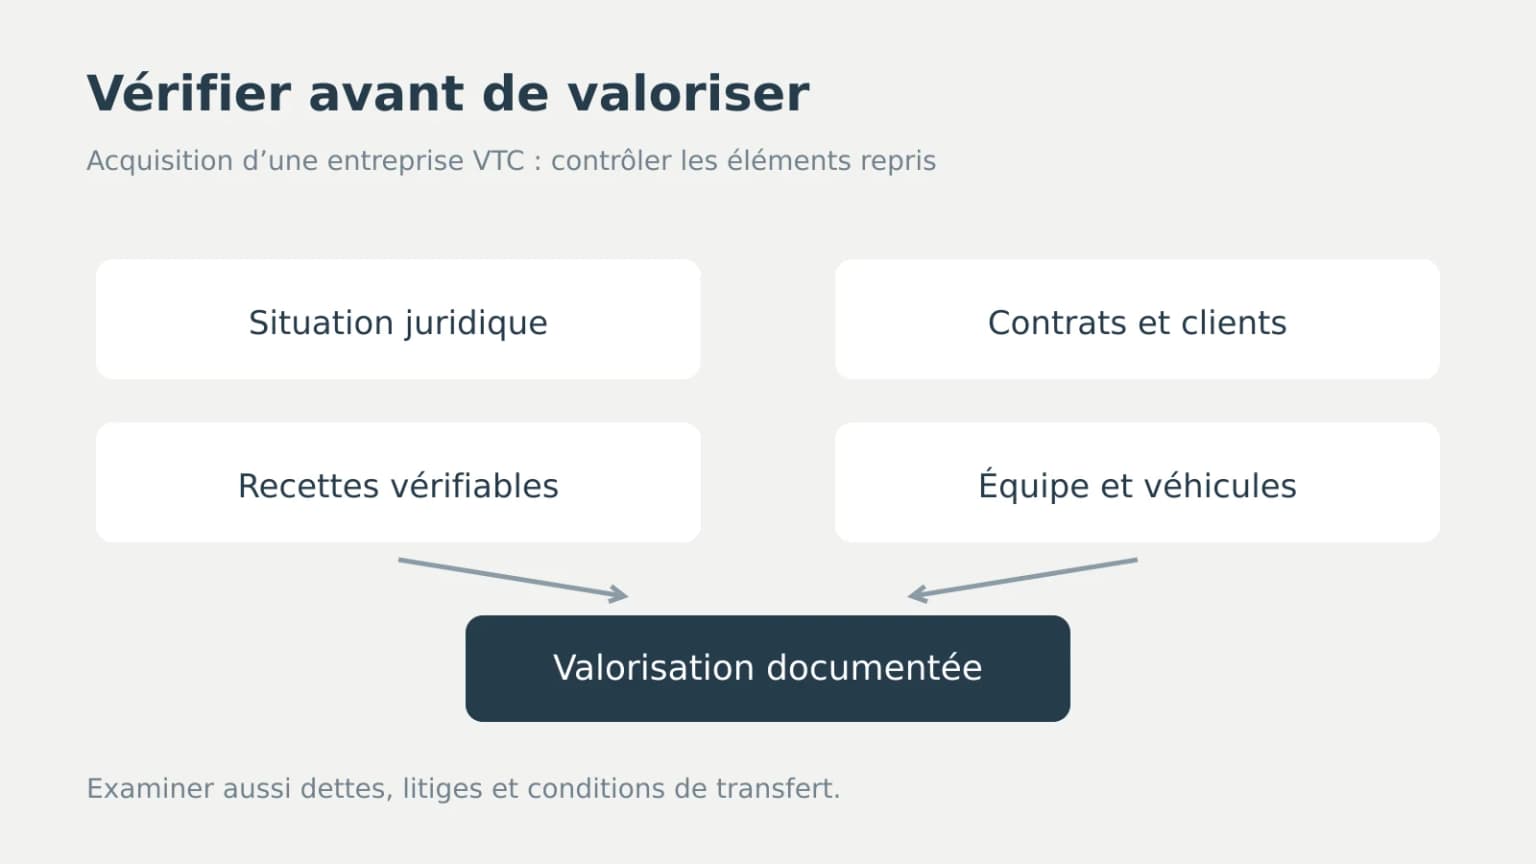
Un dirigeant de société VTC envisage de racheter une petite structure voisine pour récupérer ses chauffeurs, son parc et son portefeuille de clients entreprises. Avant de discuter un prix, il doit établir ce qui est vrai, ce qui est contractuel et ce qui peut lui être opposé après la signature. La valorisation ne vient qu'après la vérification : un prix calculé sur des faits non contrôlés est une hypothèse, pas une décision.
La vérification porte d'abord sur l'existence et la régularité de l'entreprise, puis sur ce qui lui permet de produire : ses autorisations, ses contrats, ses véhicules et ses chauffeurs. Chaque élément doit être relié à un document, pas à une déclaration orale du cédant.
Contrôler l'identité juridique et le périmètre d'exploitation
Demandez l'extrait d'immatriculation à jour, les statuts et leurs modifications, ainsi que la preuve des déclarations récentes auprès du guichet unique géré par l'INPI. Vérifiez la forme sociale, l'objet social, la répartition du capital et l'identité du ou des dirigeants. Un dirigeant de fait sans mandat, un associé cédant ses parts à des conditions incohérentes ou un établissement secondaire non déclaré change le dossier.
Pour une entreprise qui exploite des VTC, vérifiez l’inscription obligatoire au REVTC et les éléments déclarés. Contrôlez séparément la carte professionnelle personnelle de chaque conducteur et les documents des véhicules effectivement utilisés. Carte du conducteur, inscription de l’exploitant et conformité du véhicule remplissent des fonctions distinctes. Rapprochez-les du dossier officiel d’exploitation avant la cession.
Établir la réalité des contrats et des revenus
Listez les contrats qui font vivre l'entreprise : conditions générales des plateformes, contrats-cadres avec les clients entreprises, bons de commande, accords avec d'éventuels sous-traitants. Pour chacun, vérifiez la durée, les conditions de résiliation, les exclusivités et les clauses qui survivent à un changement de contrôle. Une résiliation automatique en cas de cession peut faire disparaître une partie du chiffre d'affaires le jour de la signature.
Rapprochez les revenus annoncés des pièces comptables : journaux de ventes, relevés de versement des plateformes, factures émises et encaissements. Une facture émise n'est pas un encaissement. Séparez le récurrent du ponctuel, et identifiez la dépendance à un seul donneur d'ordres.
Vérifier la situation sociale et le parc
Examinez la nature exacte de chaque chauffeur : salarié, indépendant, prestataire. Vérifiez les contrats de travail, les attestations et le respect des visites médicales et des obligations de sécurité. Le coût d'une régularisation sociale peut modifier la valorisation de façon déterminante ; il se chiffre avec un conseil social, pas avec une règle générale.
Pour le parc, demandez les cartes grises, les contrats de financement ou de location, les attestations d'assurance et l'historique d'entretien. Un véhicule financé en crédit-bail n'appartient pas à l'entreprise. Identifiez les charges attachées à chaque véhicule et leur échéance.
Isoler les dettes, les litiges et les engagements hors bilan
Faites établir la liste des dettes : emprunts, comptes courants d'associés, dettes fiscales et sociales, loyers, cautions. Vérifiez les éventuelles procédures en cours et les litiges avec des clients ou des chauffeurs. Les garanties de passif et les clauses de déclaration du cédant ne remplacent pas la vérification préalable ; elles répartissent le risque une fois la situation connue.
Ne pas confondre vérification et valorisation
La valorisation dépend des règles que les parties choisissent et des hypothèses de rentabilité. Elle ne se fonde pas sur un chiffre unique, mais sur ce que la vérification a validé. Une anomalie ne rend pas forcément l'opération impossible : elle se traite par un ajustement de prix, une condition suspensive ou une garantie, après avis d'un expert-comptable et d'un avocat.
Questions à poser par écrit avant toute valorisation : la liste des autorisations et leur date de validité ; l'état des contrats et leurs clauses de changement de contrôle ; le détail des revenus par canal et par client ; le statut de chaque chauffeur ; l'inventaire du parc avec financement et assurance ; le détail des dettes et des litiges.
Sources à consulter : Légifrance pour le droit des sociétés, l'INPI et le guichet unique pour l'immatriculation, les autorités du transport pour l'activité VTC, Service-Public et l'Urssaf pour les obligations sociales. Les valeurs et formalités doivent être vérifiées dans leur version en vigueur au moment de la cession.