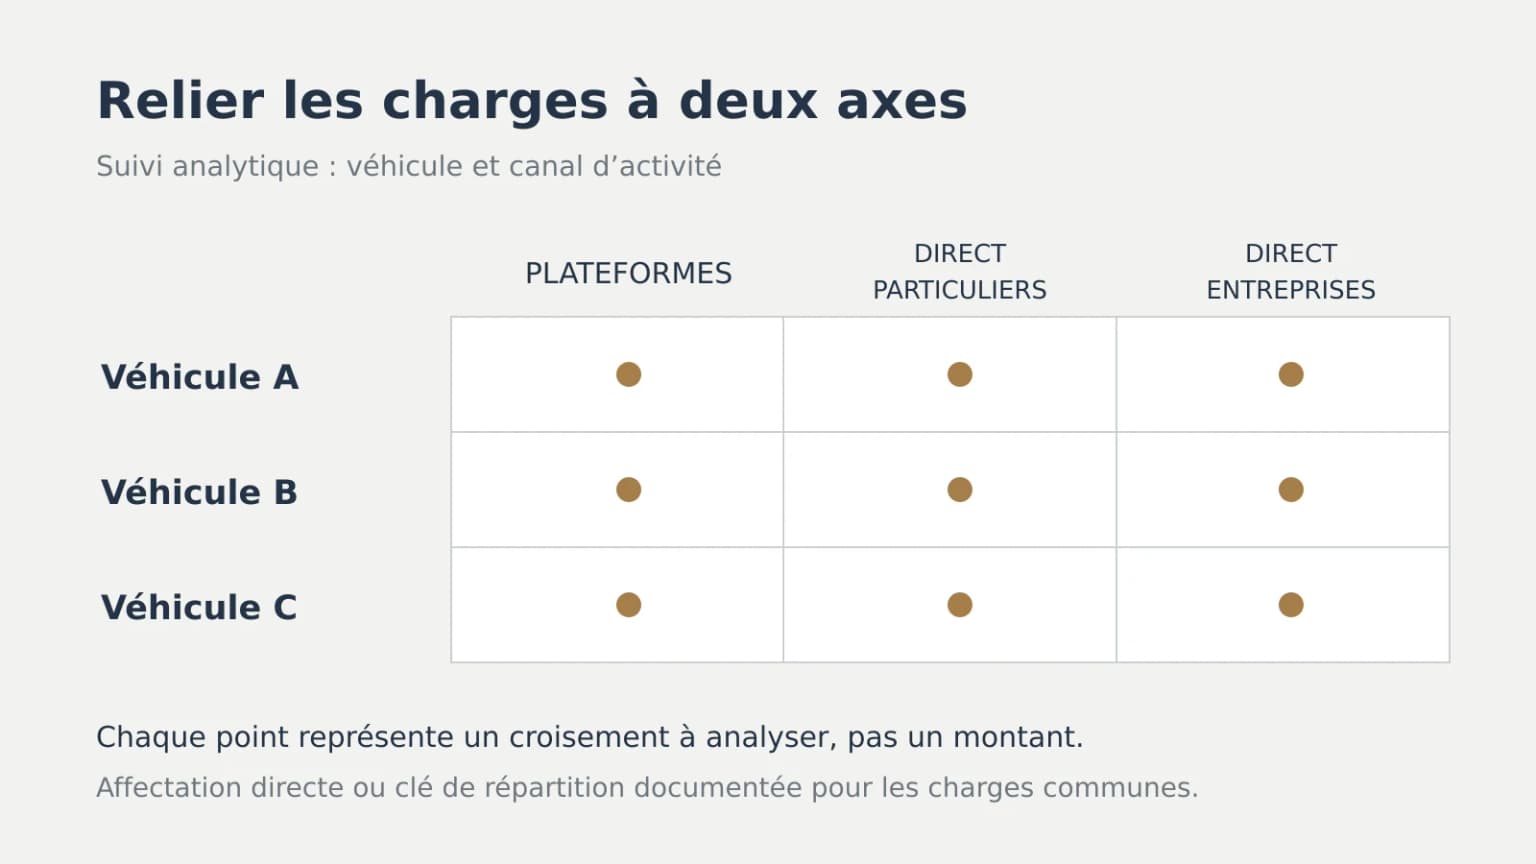
Une société VTC voit ses charges se disperser entre les véhicules et entre les canaux d'activité : plateformes, clients directs, entreprises. Si le plan comptable ne prévoit pas de suivi analytique, le dirigeant sait ce qu'il dépense au total, mais pas ce que coûte réellement chaque véhicule ni ce que rapporte chaque canal. Suivre les charges par véhicule et par canal, c'est rendre la comptabilité capable de répondre à deux questions de gestion : quel véhicule est rentable, et quel canal vaut le temps qu'on lui consacre.
Appuyer le suivi analytique sur le plan comptable
Le plan comptable enregistre les charges par nature : carburant, entretien, assurance, location ou crédit-bail, personnel, commissions. Le suivi par véhicule et par canal n'est pas une comptabilité distincte : c'est une ventilation qui s'appuie sur ces comptes, au moyen d'axes d'analyse (véhicule, canal, éventuellement chauffeur) rapprochés de chaque écriture. Vérifiez auprès de votre expert-comptable comment configurer ces axes dans votre logiciel sans casser le rapprochement avec la comptabilité générale.
Ventiler ce qui est direct, ce qui est commun
Certaines charges se rattachent sans ambiguïté à un véhicule : le carburant, l'entretien, l'assurance, le loyer ou le crédit-bail de ce véhicule. D'autres sont communes : le local, la comptabilité, les abonnements partagés, le temps du dirigeant. Ne forcez pas une affectation artificielle : les charges communes se répartissent selon une clé stable et documentée (temps d'utilisation, kilométrage, chiffre d'affaires) plutôt que selon une intuition du mois.
La clé de répartition doit être écrite une fois et appliquée de façon constante ; la changer en cours d'exercice fausse la comparaison entre périodes. Notez la clé et sa date d'application.
Relier chaque canal à ses charges propres
Chaque canal a des charges identifiables : la commission d'une plateforme, les frais de prospection d'un client direct, le temps de gestion d'un compte entreprise. Rattachez ces charges au canal qui les cause, en séparant ce qui est commission sur chiffre d'affaires de ce qui est dépense de prospection. Un canal peut paraître rentable tant que l'on ne lui impute pas le temps administratif qu'il consomme.
- Par véhicule : carburant, entretien, assurance, financement, dépréciation éventuelle.
- Par canal : commissions, prospection, gestion administrative, relances clients.
- Commun : local, outils partagés, direction, comptabilité, à répartir par clé.
Tenir l'analytique au fil de l'eau
La ventilation ne se reconstitue pas à la clôture : elle se saisit à chaque écriture, au moment où l'on sait encore de quel véhicule ou de quel canal relève la dépense. Une facture de carburant classée sans axe d'analyse est une information perdue ; il faudra la retrouver plus tard ou l'affecter par défaut. Confiez à une personne identifiée la responsabilité de saisir l'axe avec chaque facture, et vérifiez une fois par mois que les écritures sont bien ventilées.
Rapprochez enfin la ventilation de la TVA : certaines charges donnent lieu à déduction, d'autres non, et la règle dépend de la nature de la dépense et du régime. L'analytique ne remplace pas la tenue fiscale ; elle s'y ajoute sans la contredire.
Sortir un état de marge par véhicule et par canal
À partir de cette ventilation, rapprochez les charges de chaque véhicule du chiffre d'affaires qu'il génère, et les charges de chaque canal du chiffre d'affaires qu'il apporte. Le but n'est pas une précision comptable parfaite, mais un ordre de grandeur fiable qui oriente les décisions : renouveler un véhicule, renégocier une commission, concentrer les efforts sur un canal.
Gardez la trace de la méthode : mêmes comptes, même clé, même période. Un état de marge dont on ne peut pas expliquer la construction ne sert ni à décider ni à justifier.
Les questions à poser avant de fermer un exercice
- Chaque véhicule a-t-il un axe d'analyse rattaché aux écritures de charges ?
- Les charges communes sont-elles réparties selon une clé écrite et stable ?
- Chaque canal porte-t-il ses commissions et ses frais de prospection ?
- L'état de marge rapproche-t-il charges et chiffre d'affaires sur la même période ?
- La méthode de ventilation est-elle documentée et reproductible ?
Faire valider la construction
La ventilation analytique doit rester cohérente avec la comptabilité générale et les obligations fiscales. Faites valider la construction des axes et des clés par l'expert-comptable, et vérifiez les règles de déduction et de TVA sur impots.gouv.fr ainsi que les obligations comptables sur Légifrance.
Pour approfondir, consultez Évaluer la performance sans pousser à une conduite risquée.