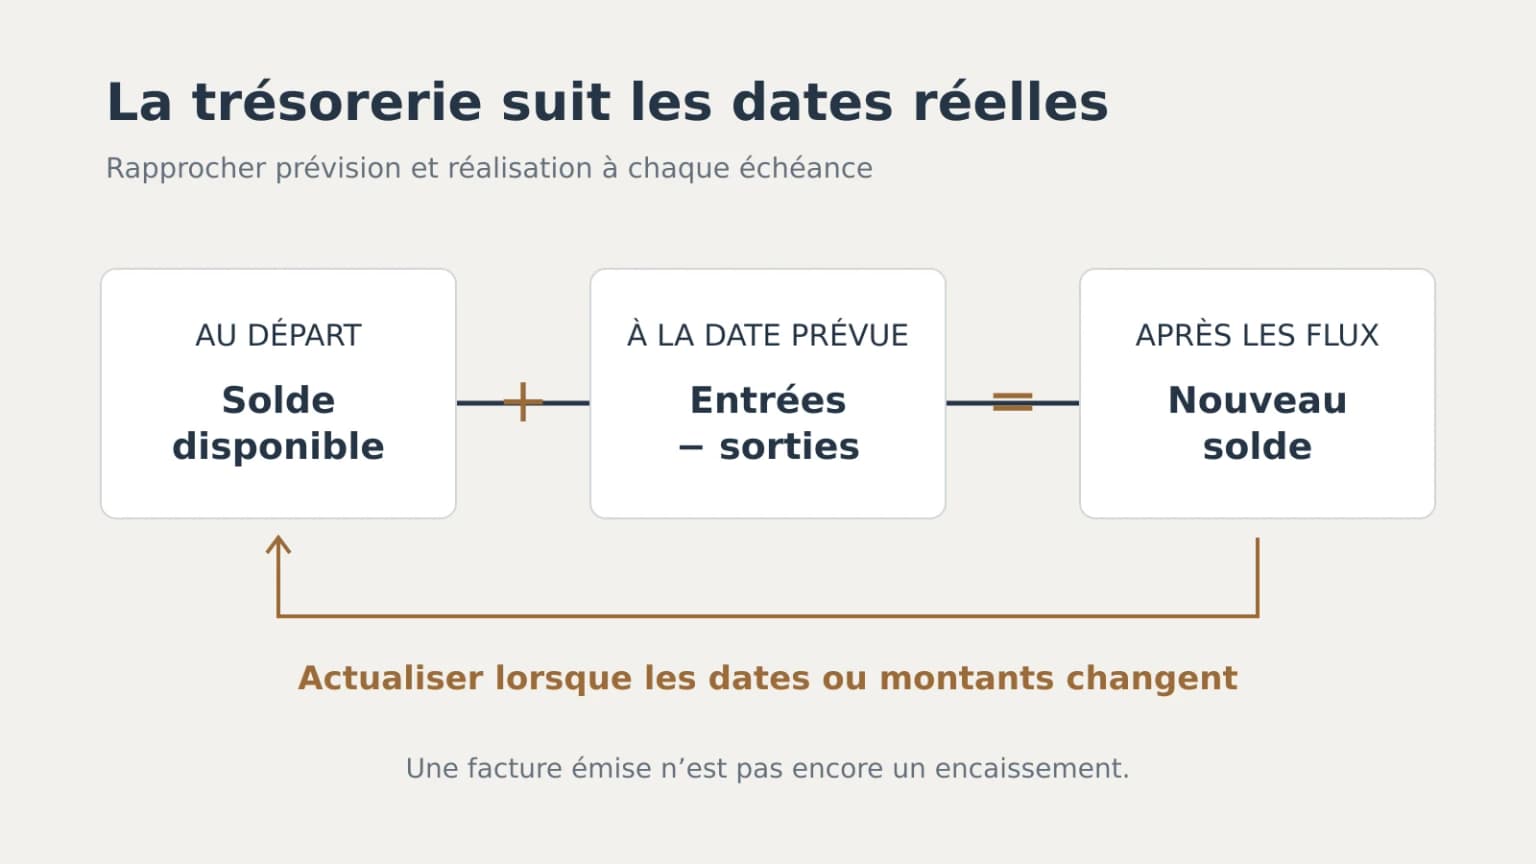
Une entreprise peut être rentable sur le papier et manquer d’argent un jour précis. La trésorerie suit les dates réelles : virement client, prélèvement du véhicule, TVA, assurance, salaire, énergie ou réparation. Le plan prévisionnel sert à repérer le premier creux et à décider avant que le compte ne bloque un paiement.
Partir du solde disponible, pas du chiffre d’affaires
Inscrivez le solde bancaire utilisable au début de la période et séparez toute réserve que vous avez décidé de ne pas consommer. Ajoutez les encaissements seulement au mois et à la date réalistes. Une facture émise aujourd’hui avec paiement à trente jours n’est pas un encaissement du jour.
Pour les plateformes, utilisez leur calendrier de versement observé et les décalages habituels. Pour les clients entreprise, suivez facture, validation, échéance et date probable. Ne mélangez pas revenu attendu et argent confirmé.
Recenser les sorties par date et rigidité
Classez les décaissements : incompressibles à date fixe, négociables, variables avec l’activité et exceptionnels. Mensualité de véhicule, salaires et charges, impôts, assurance et outils récurrents n’ont pas la même flexibilité qu’un achat d’équipement. Ajoutez la TVA selon le régime et le calendrier du compte professionnel.
| Flux | Date prévue | Confiance | Action si retard |
|---|---|---|---|
| Plateforme | Selon historique | Haute/moyenne | Contrôler relevé et statut |
| Client entreprise | Échéance + délai observé | Variable | Relance avant puis après terme |
| Prélèvement véhicule | Contractuelle | Haute | Provisionner |
| Réparation | Devis ou estimation | Moyenne | Réserve et accord atelier |
| TVA et charges | Calendrier officiel | Haute | Valider avec le professionnel |
Calculer le solde jour par jour sur les semaines sensibles
Un tableau mensuel peut masquer un passage négatif le 5 suivi d’un virement le 25. Pour les deux prochains mois, placez les flux importants par date. Calculez : solde précédent + encaissements − décaissements = solde projeté. Faites apparaître le plus bas niveau, pas seulement le solde de fin de mois.
Ajouter trois scénarios de retard
Central : dates fondées sur l’historique. Prudent : les encaissements variables glissent et une dépense probable survient. Stress court : un client important retarde son paiement et le véhicule s’immobilise. Ne multipliez pas les hypothèses ; choisissez celles qui changent la décision.
Le scénario n’est pas une prédiction. Il indique à quelle date une action doit être engagée et combien de marge de manœuvre reste.
Fixer deux seuils et leur réponse
- Seuil de vigilance : la trésorerie passe sous la réserve opérationnelle. Actions : accélérer facturation, relancer, reporter les dépenses facultatives, contrôler les versements.
- Seuil critique : un paiement obligatoire n’est plus couvert. Actions : contacter immédiatement les interlocuteurs compétents, arbitrer le planning et examiner les solutions de financement avant l’échéance.
Les solutions de crédit ou de découvert ont un coût et nécessitent un accord. Elles ne doivent pas être inscrites comme ressources tant qu’elles ne sont pas confirmées.
Traiter les créances comme une file active
Pour chaque facture : date d’émission, réception confirmée, bon de commande, validation, échéance, relance et litige. Une facture bloquée pour une référence absente ne suit pas le même processus qu’un client silencieux. Corrigez le motif et conservez la preuve de nouvelle transmission.
Le tableau de trésorerie reçoit seulement la date réaliste actualisée ; le dossier client conserve les échanges. Ne décalez pas une entrée sans noter pourquoi.
Reprévoir chaque semaine
Remplacez les prévisions passées par les réalisations, expliquez les écarts significatifs et déplacez l’horizon. Si l’énergie, les réparations ou les délais clients dérivent régulièrement, changez l’hypothèse de base. La clôture mensuelle du dirigeant VTC permet de faire converger trésorerie, facturation et pilotage.
Sources financières et vérifications
- Bpifrance Création — établir un plan de trésorerie.
- Bpifrance Création — besoin en fonds de roulement.
- Ministère de l’Économie — délais de paiement entre entreprises.
Les décisions fiscales, juridiques et de financement doivent être validées avec les professionnels concernés. Le tableau ne remplace ni le relevé bancaire ni la comptabilité.